Sismos en Lima: ¿qué pasa con mi hipoteca si mi vivienda sufre daños?
Mercado inmobiliario6 min de lectura
01Lima y el riesgo sísmico: un contexto que no se puede ignorar
- Lima y el riesgo sísmico: un contexto que no se puede ignorar
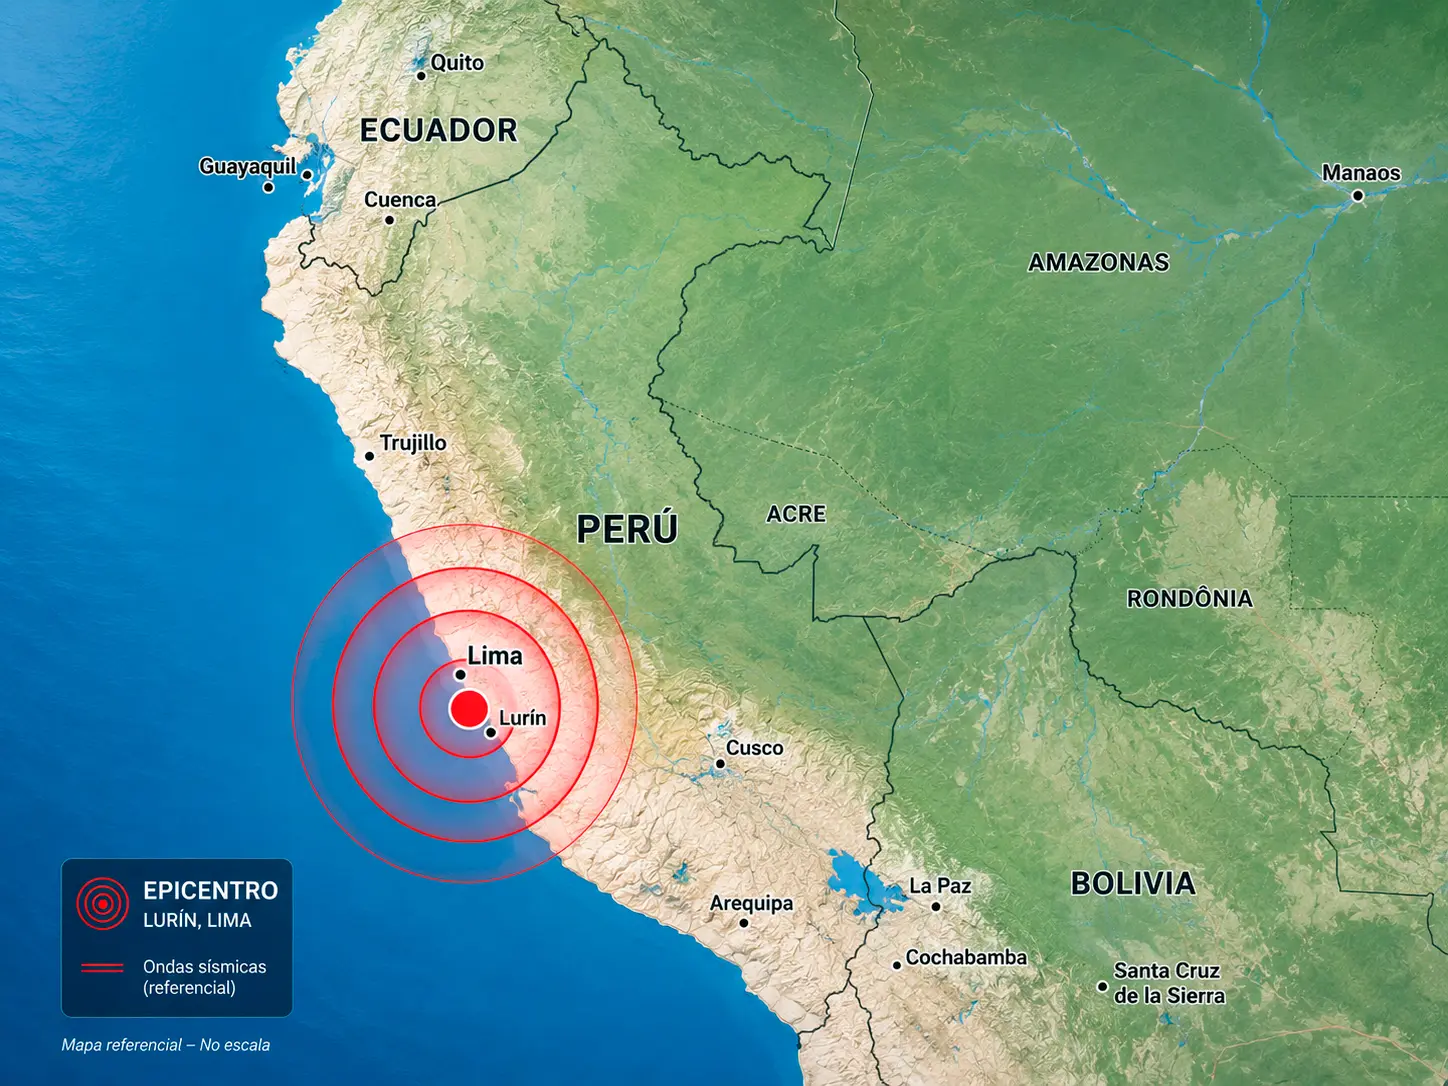
Este miércoles 19 de agosto, a las 5:28 de la madrugada, un sismo de magnitud 4.8 remeció Lima, con epicentro a 42 km al suroeste de Lurín, según confirmó el Instituto Geofísico del Perú (IGP). El movimiento no generó alerta de tsunami, pero es un recordatorio puntual de algo estructural: solo en lo que va de 2026, el IGP ha registrado 565 eventos sísmicos en el país. El sismo de hoy ocurrió, además, apenas cinco días después de que la población limeña participara en el Simulacro Nacional Multipeligro, un ejercicio que incluyó la respuesta ante un eventual sismo de magnitud 8.8 frente a la costa central.
A esto se suma la secuencia sísmica que ha vivido la región Junín entre julio y agosto, con movimientos de magnitud 5.1 a 5.5 que dejaron viviendas colapsadas y sentidos en parte de la capital.
Este contexto no busca generar alarma, sino recordar algo práctico: si tienes una vivienda hipotecada en Lima, es importante entender qué protección tienes realmente frente a un evento sísmico —antes de que ocurra, no después.
02¿Qué pasa realmente con mi crédito hipotecario si mi vivienda sufre daños?
La primera pregunta de cualquier propietario es directa: si mi departamento se daña o queda inhabitable, ¿sigo pagando el crédito?
En la práctica, los créditos hipotecarios en Perú exigen que el inmueble que sirve de garantía cuente con un seguro contra todo riesgo mientras dure el préstamo. Esta exigencia está incorporada en los contratos hipotecarios supervisados por la Superintendencia de Banca, Seguros y AFP (SBS). Si ocurre un siniestro cubierto —como un sismo—, la aseguradora indemniza, y esa indemnización puede destinarse primero a cubrir el saldo pendiente de la deuda con el banco. Si el monto de la indemnización supera lo que aún se debe, la diferencia le corresponde al propietario.
Es decir: en la mayoría de los casos, no te quedas pagando por un bien destruido, siempre que el seguro esté vigente y el daño esté dentro de lo cubierto por la póliza.
04¿Qué cubre —y qué no cubre— el seguro contra todo riesgo?
En general, este tipo de póliza cubre el valor de reconstrucción de la edificación (no del terreno) frente a sismos, incendios, daños por agua u otros riesgos definidos en el contrato. Algunas pólizas incluyen también alojamiento temporal o retiro de escombros.
Puntos importantes a revisar:
- El seguro cubre la estructura, no el terreno.
- Si vives en un edificio y solo algunos propietarios tienen seguro individual, la aseguradora responde únicamente por la parte asegurada de cada uno —por eso varias juntas de propietarios optan por contratar una póliza colectiva para todo el edificio.
- El costo estimado de un seguro patrimonial ronda el 0.2% del valor del inmueble al año, aunque esto varía según la aseguradora y las coberturas contratadas.
05Paso a paso: qué hacer si tu vivienda sufre daños tras un sismo
- Prioriza tu seguridad. No permanezcas en una vivienda con daños estructurales visibles hasta que Defensa Civil o un profesional confirme que es habitable.
- Documenta el daño con fotos y videos antes de mover o reparar cualquier cosa.
- Contacta a tu banco o aseguradora para activar la póliza vinculada al crédito.
- Espera la evaluación. En casos simples, algunas aseguradoras gestionan el reembolso de forma digital en pocos días; en siniestros graves se realiza una inspección técnica presencial. El proceso completo suele tomar entre 15 y 30 días hábiles.
- Revisa el destino de la indemnización: si cubre más que el saldo de tu deuda, el excedente te corresponde a ti.
06¿Puedo contratar mi propio seguro en vez del que ofrece el banco?
Comprar en planos suele ofrecer descuentos de 8% a 15% frente al precio de entrega, con plazos de espera de 18 a 30 meses. Es la vía más directa para acceder a un precio por m² más bajo que el de mercado en San Isidro.
06Preguntas frecuentes
Sí. Puedes optar por una compañía de seguros distinta a la del banco, siempre que la póliza cumpla con las condiciones mínimas exigidas por tu contrato hipotecario (este mecanismo se conoce como endoso). Esto te permite comparar coberturas y, en algunos casos, obtener mejores condiciones que las ofrecidas por defecto.
07Por qué la antigüedad y el diseño del edificio también importan
Más allá del seguro, la resistencia física de la edificación es la primera línea de protección. El Perú cuenta con la Norma E.030 de Diseño Sismorresistente, parte del Reglamento Nacional de Edificaciones, que exige a las construcciones nuevas resistir sismos severos sin colapsar. Esta norma se ha actualizado varias veces (2003, 2016, 2018) para incorporar mejores estándares de seguridad. En zonas con construcción informal o antigua —como advierten estudios sobre distritos limeños—, la ausencia de juntas sísmicas o el uso de materiales de baja calidad incrementan el riesgo frente a un evento fuerte. Verificar que un edificio cumpla con esta norma es un dato tan importante como revisar la póliza de seguro.
“La tranquilidad de vivir en Lima no depende de evitar los sismos, depende de estar preparado para ellos.”
08Preguntas frecuentes
¿Es obligatorio tener seguro contra sismos si tengo un crédito hipotecario en Perú?
El banco exige un seguro contra todo riesgo que cubra el inmueble mientras dure el crédito, como parte de las condiciones del contrato hipotecario aprobado por la SBS. Fuera de un crédito hipotecario, no existe una ley que obligue a contratarlo.
¿Qué pasa si mi departamento queda inhabitable pero no colapsa?
Si el seguro contra todo riesgo cubre ese escenario, se evalúa el daño y se indemniza según lo dañado, no como pérdida total. Algunas pólizas incluyen alojamiento temporal mientras se hacen las reparaciones.
¿El seguro de desgravamen cubre daños a mi vivienda por un sismo?
No. El desgravamen solo cubre la deuda en caso de fallecimiento o invalidez del titular, no daños físicos al inmueble.
¿Cuánto demora el pago de la indemnización tras un sismo?
En promedio, entre 15 y 30 días hábiles, aunque casos simples pueden resolverse más rápido de forma digital.
¿Puedo dejar de pagar mi hipoteca si mi vivienda es destruida por un terremoto?
No de forma automática. La deuda sigue vigente hasta que se activa y liquida el seguro; por eso es clave verificar que la póliza esté al día y vigente.
09Conclusión
Un sismo puede dañar una vivienda en segundos, pero en Perú existe un marco de seguros diseñado justamente para ese escenario. Conocer la diferencia entre el seguro de desgravamen y el seguro contra todo riesgo, revisar que tu póliza esté vigente y elegir un edificio construido bajo la norma sismorresistente vigente son las tres decisiones que más protegen tu inversión y tu tranquilidad como propietario.
En Beca Inmobiliaria desarrollamos proyectos pensados para cumplir con los estándares vigentes de construcción en Lima. Si buscas informarte sobre nuestros proyectos activos, puedes revisar todas las opciones en beca.pe/proyectos-inmobiliarios/.
Fuentes
Contenido elaborado por el equipo editorial de Beca Inmobiliaria.