01Lima y el riesgo sísmico: el contexto que no cambia
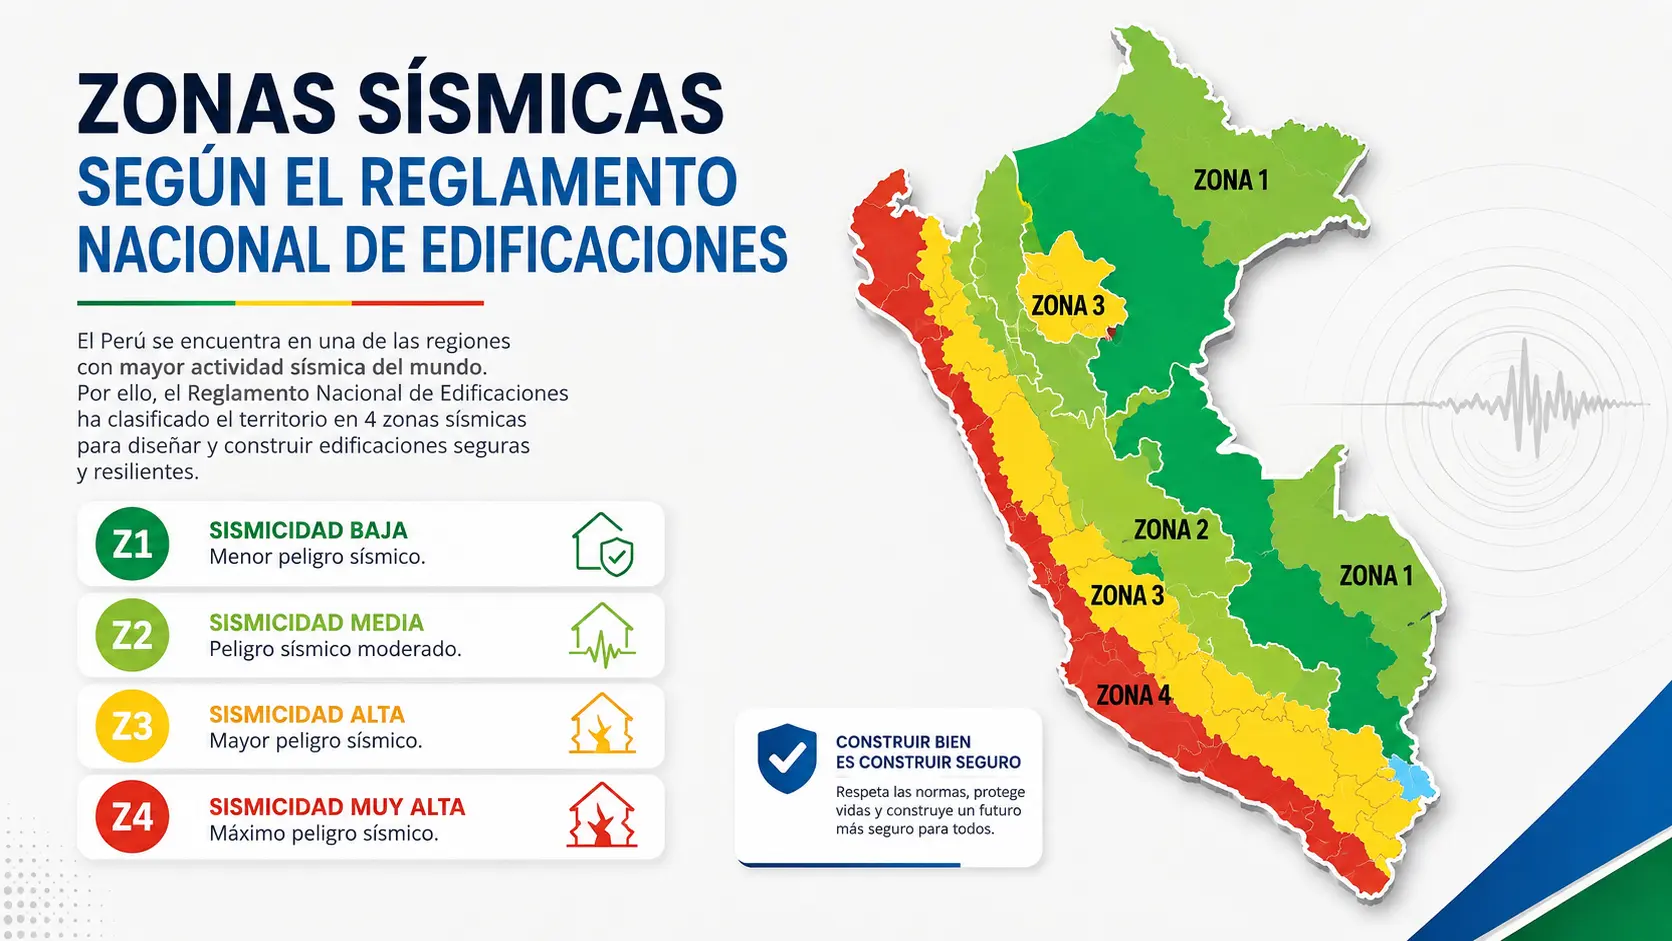
Perú forma parte del Cinturón de Fuego del Pacífico, y Lima concentra un riesgo sísmico alto tanto por su actividad histórica como por la densidad de su población y ciertas características de suelo en algunos distritos. Esto no es una novedad ni una alarma: es el punto de partida realista desde el que cualquier comprador debería evaluar un departamento en la capital, sin que eso signifique que comprar sea inseguro. La seguridad no depende del sismo en sí, sino de si la edificación fue diseñada y construida para resistirlo.
02La Norma E.030 se actualizó en 2026: qué significa para tu compra
En mayo de 2026, el Ministerio de Vivienda, Construcción y Saneamiento aprobó mediante la Resolución Ministerial N.° 183-2026-VIVIENDA una actualización de la Norma Técnica E.030, que incorpora avances recientes en ingeniería sismorresistente. Entre los cambios más relevantes están una clasificación de suelos más precisa y una nueva zonificación sísmica a nivel distrital, lo que en la práctica permite una evaluación más rigurosa del riesgo según la ubicación exacta del proyecto, no solo del distrito en general. EDUCACIONENRED.PE
Para ti como comprador, esto tiene una consecuencia directa: los proyectos que obtengan su licencia de construcción después de esta actualización deben diseñarse bajo criterios más exigentes que los de años anteriores. Si estás comparando un edificio nuevo con uno de hace una década, no estás comparando lo mismo.
03Documentos que debes exigir antes de firmar
La ley peruana no deja esto a la buena voluntad del vendedor. El Código de Protección y Defensa del Consumidor establece que los proyectos inmobiliarios deben entregar al comprador la documentación que acredite la condición sismorresistente del inmueble como parte de la información mínima obligatoria. En concreto, deberías pedir:
- El estudio de suelos del terreno donde se construyó.
- La licencia de construcción y su conformidad de obra.
- El nombre del ingeniero o empresa responsable de la supervisión técnica.
Si el vendedor no puede mostrarte esto con naturalidad, es una señal de alerta, no un detalle menor.
04Señales técnicas que puedes observar tú mismo
No necesitas ser ingeniero para notar algunas cosas durante una visita:
- Columnas alineadas verticalmente desde el primer piso hasta la azotea.
- Ausencia de un “primer piso libre” (estacionamientos o áreas abiertas en la base) sin refuerzo estructural visible.
- Acabados que no disimulen fisuras recientes en muros o columnas.
Ninguna de estas señales sustituye la revisión de un profesional, pero te ayuda a saber qué preguntas hacer.
(Imagen sugerida: estructura de columnas de un edificio en construcción — alt: “edificio sismorresistente Lima estructura”)
05El seguro contra sismos de tu hipoteca: qué cubre y qué no
Si compras con crédito hipotecario, el banco te exige un seguro contra todo riesgo (o multirriesgo) que incluye daños por sismo. Aquí conviene distinguir dos coberturas que suelen confundirse:
- Seguro de daños: protege el valor del inmueble ante un siniestro como un terremoto.
- Seguro de desgravamen: cubre el saldo pendiente de la deuda si el titular fallece o queda con invalidez total, y es obligatorio en créditos hipotecarios.
Un dato que vale la pena conocer: el seguro domiciliario básico que cubre incendio y sismo suele representar apenas alrededor del 0.2% del valor de la propiedad al año, un costo bajo frente a la protección patrimonial que ofrece. Aun así, la cobertura real depende de las condiciones pactadas en la póliza —límites, exclusiones y deducibles—, así que revisarla con calma antes de firmar es tan importante como revisar la minuta.
06¿Qué pasa con tu deuda si el edificio colapsa?
Esta es la pregunta que más ansiedad genera, y la respuesta tiene matices. Si el inmueble queda destruido o inhabitable, el seguro de daños se activa y normalmente cubre el costo de reconstruirlo al estado que tenía antes del siniestro. Sin embargo, ningún sismo cancela automáticamente el crédito hipotecario: la deuda con el banco sigue vigente hasta que el seguro liquide la indemnización. MaasMaas
Por eso los especialistas en seguros patrimoniales recomiendan revisar periódicamente que la suma asegurada refleje el valor real de reconstrucción, ya que los costos de construcción suben con la inflación y una póliza desactualizada puede dejarte con una brecha entre lo que recibes y lo que cuesta reconstruir.
07Checklist rápido antes de comprar
- Pide el estudio de suelos y la licencia de construcción.
- Confirma quién supervisó la obra.
- Verifica que el proyecto haya sido licenciado bajo la normativa vigente más reciente.
- Revisa las condiciones exactas del seguro contra daños incluido en tu hipoteca.
- Pregunta si la suma asegurada se actualiza y con qué frecuencia.
Conclusión
Comprar un departamento en una ciudad sísmica como Lima no debería generar temor, sino informarte mejor. La normativa técnica se actualizó recientemente para elevar los estándares de diseño, y la ley ya te da el derecho de exigir la documentación que respalde la seguridad estructural de tu futura vivienda. La decisión más segura es la que se toma con esos papeles en la mano, no solo con la vista desde el balcón.
En Beca Inmobiliaria, cada proyecto cuenta con estudios técnicos y supervisión de obra documentados. Conoce nuestros proyectos activos en beca.pe/proyectos-inmobiliarios/.
Fuentes
- Ministerio de Vivienda, Construcción y Saneamiento — actualización Norma E.030 (Resolución Ministerial N.° 183-2026-VIVIENDA): construyendo.pe
- Infobae Perú — seguros de vivienda ante sismos (agosto 2026)
- El Comercio Perú — créditos hipotecarios y sismos (agosto 2026)
- Nexo Inmobiliario — verificación de edificios antisísmicos antes de comprar
- Construyendo.pe — Código de Protección y Defensa del Consumidor y condición sismorresistente