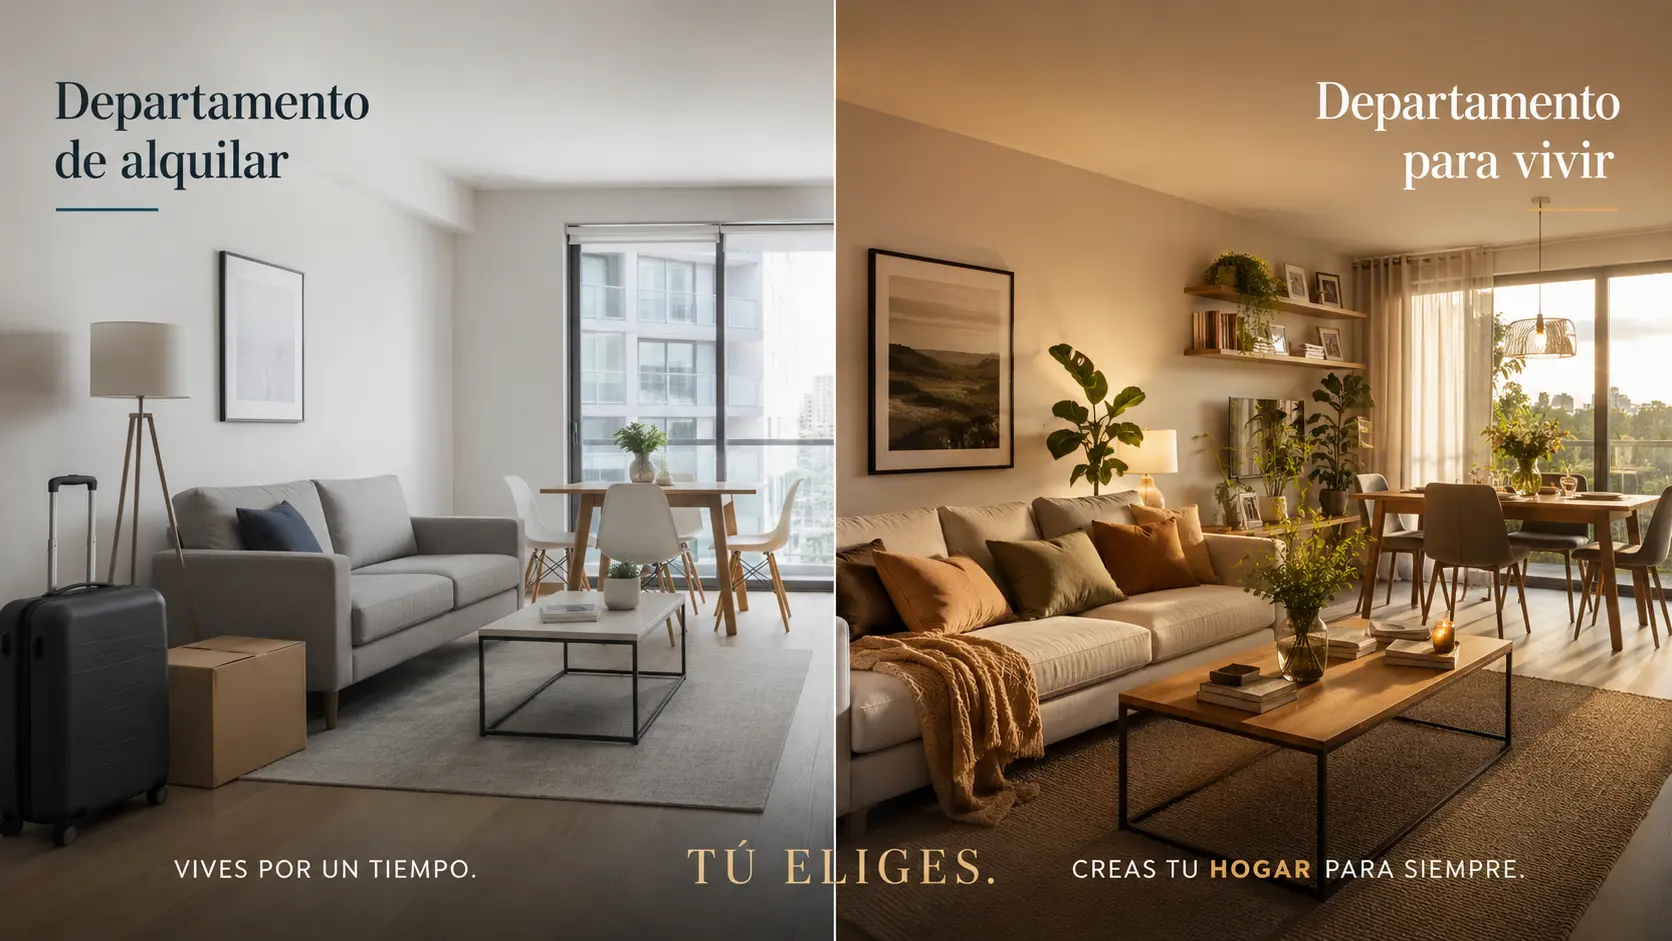
01La primera pregunta que cambia todo el análisis
Antes de comparar precios, ubicaciones o metrajes, hay una pregunta que determina todo lo demás: ¿este departamento es para vivir o para alquilar? No es lo mismo comprar para uso propio que comprar como inversión. Cuando la decisión es para vivienda propia, pesan más la comodidad, el entorno y la cercanía a la rutina diaria. Cuando el objetivo es alquilar o revender, el análisis se enfoca en zonas con alta demanda, proyección de valorización y facilidad de rotación.
02Comprar para vivir: qué variables pesan más
Si el departamento será tu hogar, algunos criterios ganan peso frente al retorno financiero puro:
- Cercanía a tu trabajo, colegios o familia.
- Calidad de vida del entorno: seguridad, parques, comercio cercano.
- Distribución y metraje pensados para tu día a día, no para maximizar atractivo de alquiler.
- Horizonte de permanencia: si planeas vivir en la misma zona por más de 7 años y cuentas con la cuota inicial, comprar suele ser la opción más conveniente frente a alquilar indefinidamente.
03Comprar para alquilar: cómo se mide la rentabilidad
Cuando el objetivo es generar ingresos, el indicador clave es la rentabilidad bruta anual: el alquiler anual que genera la propiedad dividido entre su precio de compra. En términos prácticos, si el alquiler anual representa menos del 5% del precio de venta, suele convenir más alquilar (como inquilino) e invertir la diferencia en otro instrumento; si supera el 6-7%, comprar empieza a ser más atractivo como inversión.
04Rentabilidad promedio en Lima y qué distritos destacan
Según el Índice de Venta y Alquiler de Urbania, la rentabilidad bruta anual promedio de una vivienda destinada al alquiler en Lima llega a 5.53%, lo que implica que se necesitan alrededor de 18.1 años de alquiler para recuperar el valor de compra —un periodo que viene reduciéndose año a año—. Algunos distritos superan ese promedio: Magdalena del Mar registra 5.8% y La Molina 5.7%, mientras que San Borja y Jesús María se ubican en 5.6%. En julio de 2026, el alquiler promedio de un departamento de 100 m² llegó a S/ 3,439 mensuales, con un incremento acumulado de 6.6% en el año, por encima de la inflación del mismo periodo.
05Renta corta vs. renta larga: ¿cuál conviene?
La rentabilidad bruta del alquiler en Lima se mantiene cerca del 5% anual en promedio, pero el tipo de contrato cambia el resultado según la zona:
- Renta larga (contratos tradicionales): en distritos como San Miguel o Magdalena, puede acercarse al 6%, con demanda estable y gestión más simple.
- Renta corta (alquiler temporal): en zonas como Miraflores, Barranco o San Isidro, puede superar el promedio aprovechando el flujo turístico, aunque exige más gestión activa y atención constante.
06La estrategia mixta que están usando los inversionistas
Un modelo que ha ganado terreno entre compradores con visión financiera consiste en alquilar la vivienda donde uno vive y usar el capital disponible para comprar un departamento más pequeño en una zona de alta rentabilidad, que luego se alquila a terceros. Este enfoque combina flexibilidad geográfica con construcción de patrimonio, y resulta especialmente atractivo cuando el departamento donde vivirías cuesta considerablemente más que el que comprarías como inversión.
“No siempre ‘comprar para vivir’ y ‘comprar para invertir’ son decisiones excluyentes: a veces la mejor estrategia es separar ambas.”
Preguntas frecuentes
¿Cuál es la rentabilidad promedio de alquilar un departamento en Lima?
Según el último Índice de Urbania, la rentabilidad bruta anual promedio en Lima es de 5.53%.
¿Qué distritos tienen mejor rentabilidad de alquiler?
Magdalena del Mar (5.8%), La Molina (5.7%), y San Borja y Jesús María (5.6%) están por encima del promedio de la ciudad.
¿Conviene más la renta corta o la renta larga?
Depende de la zona: la renta larga ofrece estabilidad en distritos como San Miguel o Magdalena, mientras que la renta corta puede rendir más en zonas turísticas como Miraflores o San Isidro, a cambio de más gestión.
¿Cuándo conviene comprar en vez de alquilar como vivienda propia?
Cuando tienes horizonte de permanencia mayor a 7 años en la misma zona, cuenta con la cuota inicial disponible y tus ingresos soportan la cuota sin comprometer tu liquidez.
¿Es posible comprar para vivir y para invertir al mismo tiempo?
Sí, mediante estrategias mixtas, como alquilar la vivienda propia y usar el capital para comprar una unidad de inversión en una zona de mayor rentabilidad.
Comprar para vivir y comprar para alquilar no se evalúan con la misma vara: el primero prioriza calidad de vida y entorno; el segundo, rentabilidad y rotación. Conocer estos indicadores antes de decidir ayuda a elegir con criterio, sin dejarse llevar únicamente por el precio de lista.
Si buscas un departamento para vivir o como inversión, conoce los proyectos activos de Beca Inmobiliaria en beca.pe/proyectos-inmobiliarios.
Fuentes
- Infobae — rentabilidad de departamentos para alquilar en Lima
- Urbania — Índice de Venta y Alquiler
- noticiasser.pe — comprar o alquilar vivienda en Perú 2026